Manieren om het te betalen
Heb je al een hypotheek, dan kun je die verhogen of er een leningdeel bij nemen. Of dat kan, hangt af van je inkomen en van de waarde van je huis. Koop je een huis en wil je meteen verbouwen, dan kun je de verbouwing meenemen in de hypotheek.
Het geld voor de verbouwing komt dan meestal in een bouwdepot. Daaruit betaal je de aannemer of leverancier, op basis van facturen. Wat je binnen de looptijd van het depot niet gebruikt, gaat bij veel geldverstrekkers naar aflossing.
Bij een verbouwing schat de taxateur vaak ook in wat het huis na afloop waard is. Veel geldverstrekkers gaan van die waarde uit, zodat de verbouwing meetelt. De rente over het deel dat je aan verbouwing of onderhoud besteedt, is aftrekbaar als je dat deel minstens annuïtair in maximaal dertig jaar aflost.
Extra ruimte voor verduurzamen
Normaal leen je maximaal de waarde van je huis, maar voor energiebesparende maatregelen mag dat oplopen tot 106 procent.
Ook bij de inkomenstoets telt een deel van het bedrag voor verduurzaming niet mee. Hoeveel dat is, hangt af van het energielabel van je huis; die bedragen worden elk jaar opnieuw vastgesteld. Verduurzaam je direct na aankoop, dan neem je het meteen mee in je hypotheek en in de taxatie. Later bijlenen kan ook, alleen komen er dan opnieuw kosten bij.
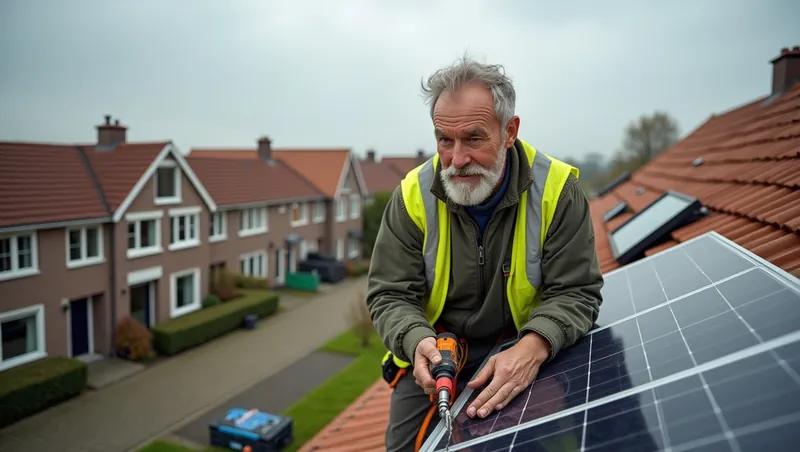
Met NHG ligt de grens in 2026 op € 498.200 in plaats van € 470.000 als je energiebesparende maatregelen meefinanciert. Het deel boven € 470.000 gaat dan helemaal naar die maatregelen. Tot die maatregelen horen onder meer:
- Isolatie van gevel, dak, vloer of leidingen
- HR++-glas of beter, eventueel met nieuwe kozijnen
- Een warmtepomp
- Zonnepanelen
- Een douche-warmteterugwinsysteem
We hebben meerdere fijne gesprekken gehad met Jeroen. Hij kon ons op een rustige duidelijke manier vertellen hoe alles zou verlopen en daardoor hebben wij zonder stress een hypotheek af kunnen sluiten die passend is bij onze situatie.
Waar je op let
Een verbouwing valt vaak duurder uit dan gepland. Houd daarom ruimte voor tegenvallers, zodat je niet halverwege stilvalt. Vraag ook op tijd offertes op. De geldverstrekker wil een specificatie zien van wat je laat doen en wat het kost.
Voor een uitbouw of dakkapel heb je soms een vergunning nodig. Regel die op tijd, want zonder vergunning kan je hele planning opschuiven, en daarmee ook de looptijd van je bouwdepot.
Na het verduurzamen daalt je energierekening meestal. Hoeveel dat scheelt, hangt af van je huis en je verbruik. Reken er daarom niet blind op als je bepaalt wat je kunt betalen.
Wat we samen uitzoeken
We kijken hoeveel ruimte je hebt, welke route het voordeligst is en wat de verbouwing doet met je woonlasten, nu en later. Bij een hypotheek die al wat langer loopt, nemen we ook mee wat een verhoging betekent voor je bestaande leningdelen.
Gaat het om een klein bedrag, dan vergelijken we dat ook met betalen uit eigen geld. Bij een verhoging komen er namelijk kosten bij, zoals taxatie, notaris en advies, en die wegen niet altijd op tegen het voordeel.